01
Le promoteur et le constructeur
Qui porte le projet, ses références, et la confirmation que la construction est confiée à une entreprise dûment enregistrée.
Leur contrat.
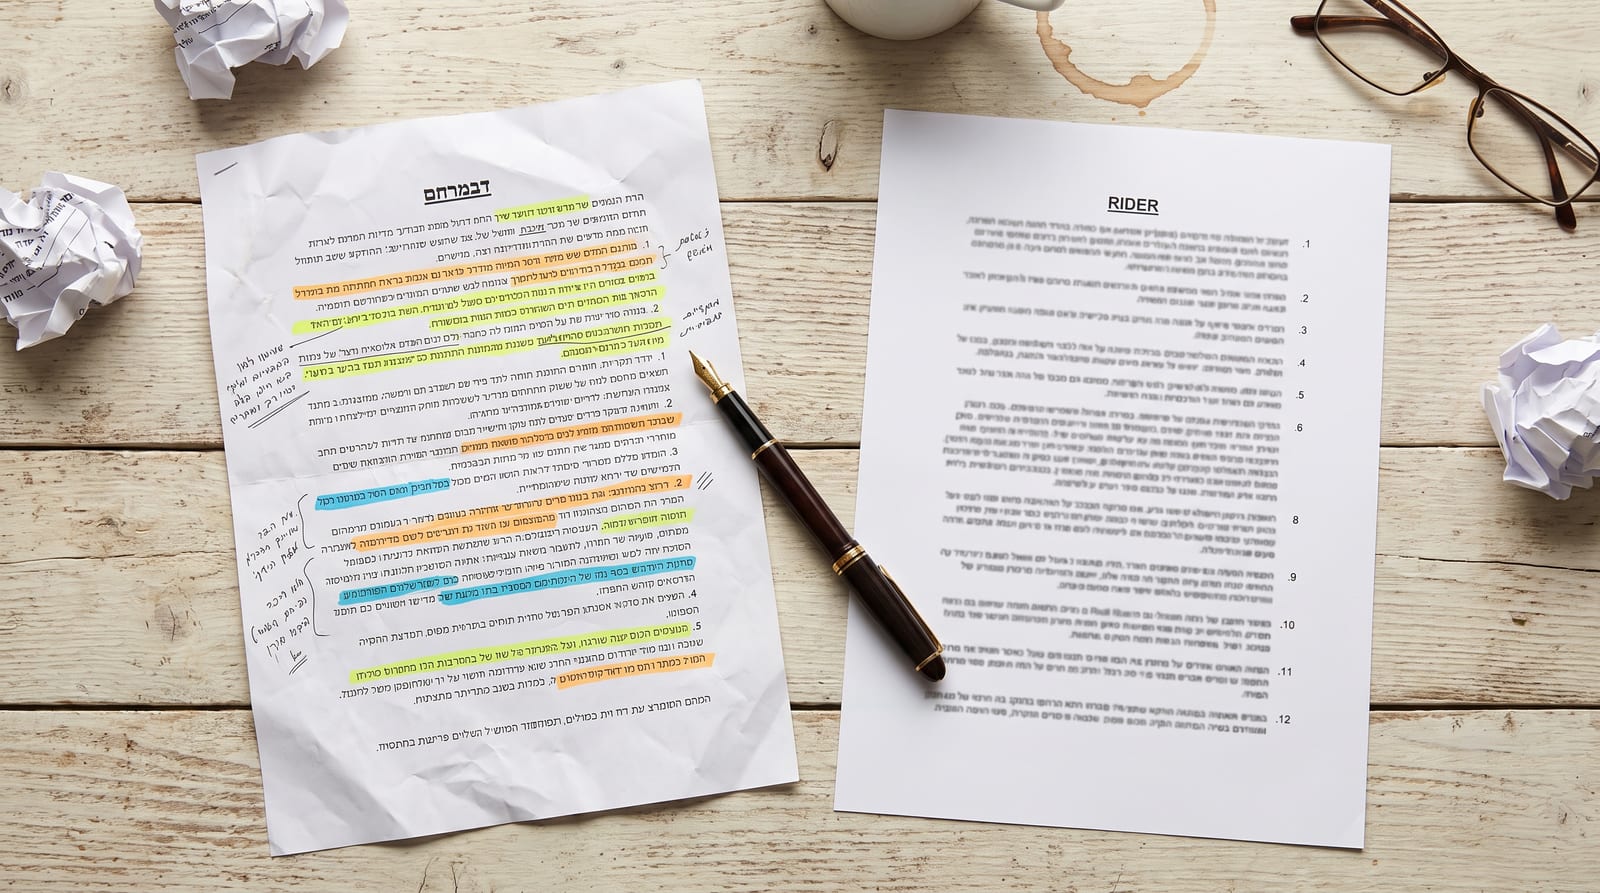
Votre avenant.
Le contrat sous vos yeux a été écrit par les avocats du promoteur. En Israël, la vente ne passe pas devant notaire : c’est votre avocat qui la sécurise. Nous lisons ce contrat ligne par ligne, vous l’expliquons en anglais et négocions l’avenant qui défend votre argent, vos délais et vos garanties.
Le contrat, la notice descriptive et chacune des annexes ont été rédigés par les avocats du promoteur. Pas un mot n’y a été écrit pour vous.
Les honoraires de l’avocat du promoteur sont refacturés à l’acquéreur. La loi les plafonne, et bien des contrats cherchent à repousser ce plafond.
Un prix arrêté aujourd’hui peut augmenter de plusieurs dizaines de milliers de shekels d’ici la livraison, si la clause d’indexation reste telle que le promoteur l’a rédigée.
Le retard de livraison est presque la norme dans le secteur. Sans mécanisme d’indemnisation adapté, vous en supportez tout le coût.
Parce que cet avocat n’est pas le vôtre. La ligne du contrat intitulée « frais juridiques » rémunère un avocat choisi par le promoteur, qui travaille sur ses instructions et dont le contrat a été rédigé pour le protéger. Il ne s’agit pas d’un défaut du contrat, mais de sa raison d’être. Et face à un contrat écrit pour une seule partie, même une excellente opération laisse quatre questions en suspens.
Celui qui a rédigé le contrat représente l’autre partie
L’avocat du promoteur doit sa loyauté au promoteur. Il ne vous signalera pas la clause qui joue contre vous : ce n’est pas son rôle. Votre avenant est le seul document de l’opération rédigé pour vous.
Le prix du contrat n’est pas celui que vous paierez
La plupart des versements sont indexés sur l’indice israélien des coûts de la construction. Le calcul de cette indexation (à partir de quel mois, sur quels versements, et si elle touche aussi les sommes déjà réglées) relève d’une clause négociable. L’écart se chiffre en dizaines de milliers de shekels.
La livraison prend du retard, et le contrat l’a déjà excusé
Un contrat de promoteur type autorise un retard, définit largement la « force majeure » et réduit l’indemnisation que la loi vous accorde. Nous ramenons l’indemnisation au niveau fixé par la loi, et la livraison à une date sur laquelle vous pouvez vous organiser.
Les garanties ne sont pas une formalité
La loi sur la vente (appartements) (garantie des investissements) fixe la manière dont votre argent est protégé, par garantie bancaire, police d’assurance ou annotation préventive, et le moment où chaque versement est autorisé. Nous vérifions que chaque shekel est couvert, et que le carnet de bordereaux et la garantie concordent avant que l’argent ne parte.
Le contrat de vente du promoteur est rédigé par les avocats du promoteur. D’où l’avenant (nispah chinouyim) : le document par lequel nous réécrivons les règles en votre faveur. Voici les positions d’ouverture que nous portons dans chaque opération, fondées sur la loi et sur des clauses déjà obtenues dans des contrats signés :
Une garantie bancaire au titre de la loi sur la vente pour tout paiement au-delà de 7 % du prix, et des paiements uniquement par le carnet de bordereaux du compte de projet : votre argent reste protégé même si le projet s’arrête.
ApprofondirLa loi permet au promoteur d’encaisser jusqu’à sept pour cent du prix sans aucune garantie. Pour un appartement à 2,5 millions de shekels, ce sont environ 175 000 shekels qui restent chez lui, sans couverture. Une famille qui a réuni à grand-peine son premier acompte, a signé et s’est mise à attendre découvre plus tard que le paiement le plus douloureux est le seul que ne couvre aucun document. Si le projet s’arrête, cet argent reste à découvert. Notre exigence commence donc dès le premier shekel, et non au-delà des sept pour cent.
Ce que nous faisons
Les points de rupture
Un seul document décide si votre argent est récupérable — et nous l’exigeons dès le premier paiement.
Notre position d’ouverture : aucune indexation quand vous payez à l’échéance. Sur une acquisition moyenne, l’écart peut atteindre des dizaines de milliers de shekels, et nous le négocions donc clause par clause.
ApprofondirUn couple qui signe aujourd’hui pour un appartement livré dans trois ans ne fixe pas un prix, il fixe une formule. La loi l’encadre déjà : indexation sur le seul indice israélien des coûts de la construction, sur la moitié au plus de chaque paiement, et aucune indexation des vingt premiers pour cent du prix. Mais un plafond n’est pas une norme. Entre une clause d’indexation rédigée à la légère et une clause soignée, l’écart se chiffre en dizaines de milliers de shekels que personne ne vous a montrés au bureau de vente.
Ce que nous faisons
Les points de rupture
Un prix convenu doit rester un prix, et non une formule qui se révèle au dernier paiement.
Amendement n° 9 à la loi sur la vente : dès le deuxième mois de retard, l’intégralité du loyer de marché ; à partir du cinquième mois, 125 % ; à partir du onzième, 150 %. Toute clause qui tente de contourner ce régime est rayée.
ApprofondirLe déménageur est réservé, la location rendue, les mensualités du prêt ont déjà commencé. Arrive alors l’avis d’un report de six mois. L’indemnité légale de retard existe précisément pour ce moment : dès que le retard dépasse un mois, l’acquéreur a droit à une indemnité égale au loyer d’un appartement comparable, portée à 125 % puis à 150 % aux stades suivants, sans avoir à prouver de préjudice. Toute la force de la clause tient à un point : la date de livraison inscrite au contrat est-elle vraiment une date ?
Ce que nous faisons
Les points de rupture
Une indemnité de retard vaut exactement ce que vaut la date à partir de laquelle elle se calcule.
Pas selon une date sur le papier : le solde se règle quelques jours avant la remise effective des clés, avec la lettre de mainlevée définitive de la banque qui finance le projet.
ApprofondirDès que le dernier paiement quitte votre compte, votre levier disparaît. Jusque-là, vous détenez quelque chose que le promoteur veut obtenir. Après, il vous reste une liste de réserves et un numéro de téléphone. La réglementation de la loi sur la vente intègre cette logique par défaut : la dernière fraction du prix se paie à l’obtention du certificat d’habitabilité et à la remise effective de l’appartement, et non à une date sur le papier. Nous demandons la même logique même lorsque l’argent est couvert par une garantie, parce que votre levier se trouve précisément là.
Ce que nous faisons
Les points de rupture
Le dernier paiement part de la main même qui reçoit les clés.
La mainlevée de la sûreté de la banque doit inclure la place de parking, la cave, le balcon et le jardin, et pas seulement l’appartement.
ApprofondirDans un projet financé par une banque, le terrain et l’immeuble sont grevés au profit de cette banque, votre appartement compris. La lettre de mainlevée est le document qui libère votre appartement de cette sûreté. La loi encadre la demande et les délais, mais ne dit pas ce que la lettre doit couvrir. Des familles découvrent la faille des années après la livraison : la lettre visait « l’appartement », la place de parking et la cave sont restées grevées, et l’inscription au registre s’est bloquée.
Ce que nous faisons
Les points de rupture
Cette lettre sépare un appartement qui vous appartient d’un appartement grevé au profit d’une banque. Elle mérite d’être rédigée avec précision.
Les périodes de vérification (bedek) fixées en annexe de la loi sur la vente sont un minimum légal. Toute clause du contrat qui les raccourcit est supprimée.
ApprofondirLa différence entre la période de vérification et la période de garantie tient à qui porte la charge de la preuve. Pendant la période de vérification, c’est au promoteur de démontrer que le défaut vous est imputable. Ensuite, pendant la période de garantie, cette charge vous revient. Une famille qui découvre une fissure la quatrième année ne débat pas de la fissure, mais de la catégorie dont elle relève. Les catégories et le décompte doivent donc figurer dans le contrat, et non dans une conversation.
Ce que nous faisons
Les points de rupture
Le droit existe dans la loi. Le contrat décide si vous pourrez l’exercer sans avoir à vous battre.
Refoulement d’égout ou panne électrique : si le promoteur n’a pas réparé dans les heures qui suivent, vous faites réparer et il rembourse l’intégralité des frais. Un mécanisme que nous inscrivons d’emblée dans le contrat.
ApprofondirUn refoulement d’égout un vendredi après-midi n’attend pas l’ouverture du service après-vente. La loi y répond déjà : lorsqu’un défaut urgent n’est pas réparé dans un délai raisonnable, ou que le même défaut réapparaît après réparation, l’acquéreur peut le réparer et le promoteur en supporte le coût. Le problème : un « délai raisonnable », un vendredi soir avec de l’eau dans le salon, se compte en heures, et le contrat ne dit rien. Ce chiffre doit être écrit à l’avance, tant que le dialogue est encore possible.
Ce que nous faisons
Les points de rupture
Face à un défaut urgent, la protection se mesure en heures : elle doit donc être écrite en heures.
Si le contrat vous fait supporter tout nouvel impôt, nous exigeons la clause miroir : une baisse d’impôt ou de TVA vous revient intégralement.
ApprofondirPresque tous les contrats de vente comportent une clause de changement de législation, et elle joue presque toujours dans un seul sens : tout impôt, prélèvement ou redevance instauré après la signature est répercuté sur l’acquéreur. Il s’agit d’une stipulation contractuelle, non d’un droit légal, et c’est justement pour cela qu’elle se négocie. Notre demande est simple : si le prix augmente quand l’État alourdit une charge, il doit baisser quand l’État l’allège. Une famille qui a payé cent mille shekels de plus après un changement, sans voir un shekel du changement inverse, sait exactement de quoi il est question.
Ce que nous faisons
Les points de rupture
Si le prix peut monter avec l’État, il doit aussi pouvoir baisser avec lui.
Chaque opération est examinée au cas par cas ; l’ensemble de nos positions figure dans l’avenant que nous préparons pour chaque client, avec les questions de vérification préalable à adresser au promoteur.
Certains points ne se négocient pas comme les autres. Voici les conditions que nous posons dans chaque opération, quel que soit le promoteur.
Pour tout versement au-delà de 7 % du prix, une garantie bancaire ou une autre sûreté prévue par la loi sur la vente (l’équivalent de la GFA ou de la loi Breyne), remise dans le délai légal.
Chaque shekel passe par le compte de projet contrôlé par la banque, au moyen du carnet de bordereaux de versement (pinkas shovarim). Sans bordereau, aucun paiement, y compris pour les honoraires de l’avocat du promoteur.
La banque qui finance le projet libère votre appartement de son hypothèque, y compris la place de parking, la cave, le balcon et le jardin.
Aucune indexation sur la première fraction du prix, et une indexation arrêtée à la date de livraison prévue au contrat. Ce socle posé, nous négocions pour obtenir mieux.
Une date calendaire précise et l’indemnisation légale du retard, sans clause d’exonération générale invoquant une « pénurie de main-d’œuvre » ou des « retards administratifs ».
La période de reprise des malfaçons (bedek) et la garantie fixées par la loi ne sont pas raccourcies. Toute tentative de les réduire est rayée du contrat.
Réglés directement à l’avocat, sur facture, dans la limite fixée par la loi, et remboursés si la vente est annulée.
Pas de « procès-verbal de remise des clés valant renonciation à toute réclamation », aucune restriction de l’accès aux tribunaux, aucune renonciation à un droit que la loi vous accorde.
Le contrat d’un promoteur ne se réécrit presque jamais : il se modifie par avenant. Ce document juridique, signé en même temps que le contrat, prime sur lui et le reprend clause par clause : ce qui est supprimé, corrigé ou ajouté. Là se décident le prix que vous paierez réellement, la date de remise des clés et ce qui vous protège en cas de difficulté.
Chaque avenant s’appuie sur l’expérience de dizaines d’opérations conclues avec des promoteurs, et sur des positions de principe que nous éprouvons et affinons à chaque nouvelle vente.
Droits, permis, financement bancaire, identité du promoteur : tout est examiné avant de toucher à la moindre clause.
Ligne par ligne : le contrat, la notice descriptive, l’échéancier des paiements, le règlement de copropriété, sans exception.
Des demandes motivées adressées aux avocats du promoteur, jusqu’à une rédaction qui vous protège.
Accompagnement à la signature, déclarations fiscales dans les délais et inscription d’une annotation préventive au registre foncier (héarat azhara) en votre faveur.
Accompagnement jusqu’à la livraison, procès-verbal de remise des clés et lettre de mainlevée définitive, qui libère l’appartement de toute hypothèque.
Très rarement : en Israël, le contrat d’un promoteur reste presque toujours négociable. Une partie de vos droits est fixée par la loi et ne souffre aucune dérogation contractuelle ; tout le reste relève d’une négociation argumentée. Les promoteurs respectent les demandes fondées, surtout lorsqu’elles viennent d’un avocat qui connaît le terrain.
En Israël, le bon moment pour faire appel à un avocat se situe avant toute signature, y compris celle d’une « demande d’inscription » ou d’un « bon de réservation ». Ces premiers documents créent eux aussi des obligations, et les conditions les plus problématiques s’y cachent parfois.
En Israël, le carnet de bordereaux est le moyen de paiement d’un projet financé par une banque : chaque versement passe par un bordereau, qui dirige l’argent directement sur le compte de projet contrôlé par la banque. Payé par bordereau, votre argent est protégé par une sûreté au titre de la loi sur la vente. Payé sans bordereau, il est exposé. D’où la règle : pas de bordereau, pas de paiement.
Oui, acheter en prévente ou au sein d’un groupe d’acquéreurs change les choses, et en votre faveur. Aux premiers stades d’un projet comme dans un achat groupé, l’acquéreur dispose d’un vrai pouvoir de négociation : il peut obtenir des conditions difficiles à décrocher dans une acquisition isolée, plus tardive. Voilà précisément le moment de bien construire l’avenant.
Oui, après la signature du contrat, beaucoup reste à faire. Les droits d’ordre public continuent de vous protéger, certaines échéances ne doivent pas être manquées (déclarations fiscales, annotation préventive, garanties), et la livraison est un autre point de contrôle décisif. Un examen du dossier se justifie, même à ce stade.
Dans un programme neuf, vous payez des millions de shekels pour un appartement qui n’existe pas encore, et des années peuvent s’écouler entre le premier paiement et l’inscription au Tabou. Pendant cette période, trois éléments vous protègent : la garantie exigée par la loi sur la vente (l’équivalent de la GFA en France ou de la loi Breyne en Belgique), le compte de projet contrôlé par la banque, et un document appelé notice descriptive. Au bout du parcours se trouve la société gestionnaire, l’entité qui gère vos droits jusqu’à la mise en copropriété de l’immeuble — ce qui peut encore prendre plusieurs années.
Ce que nous faisons
Les points de rupture
Une acquisition où chaque shekel est adossé à une garantie, et un dossier de droits en ordre qui reste entre vos mains bien après la livraison.
Un appartement que vous achetez ou vendez, un immeuble qui entre en rénovation urbaine, un contrat qui attend une décision. Laissez votre nom et un numéro de téléphone : un avocat confirmé de l’équipe vous rappelle, vous écoute et vous indique la marche à suivre, même lorsqu’elle ne passe pas par le cabinet. Nous accompagnons nos clients en anglais, à chaque étape.